信用リスクとは、取引先や投資先がお金を返せなくなることで損失が発生するリスクです。
本記事では、信用リスクの意味や与信管理の考え方、調査方法、貸倒対策までわかりやすく説明します。
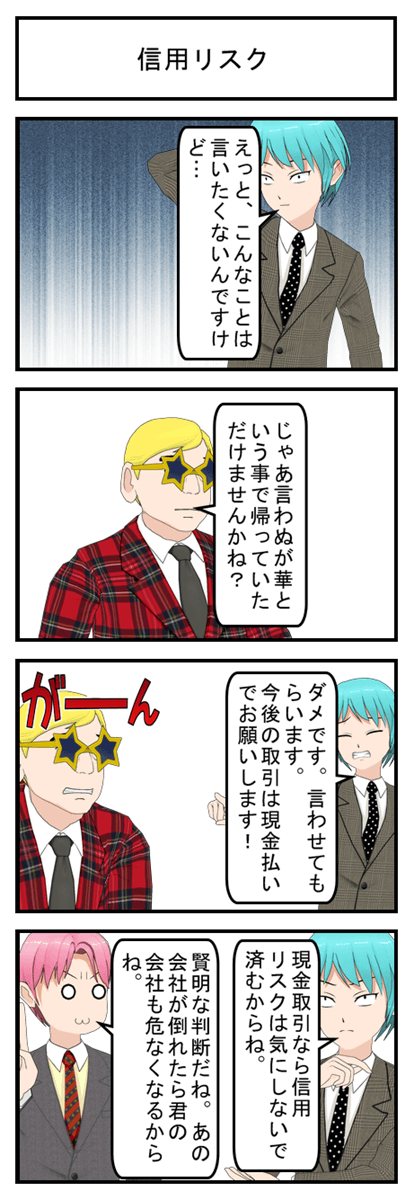
取引先に後払いを認めた場合(売掛金)が発生します。その場合ちゃんと回収できないと貸倒が発生してしまいます。それを防ぐための与信管理が重要なのですね。
本記事では、信用リスクの意味や与信管理の考え方、調査方法、貸倒対策までわかりやすく説明します。
■信用リスクの固い定義
信用リスクとは取引先等が倒産などの原因でお金を払ってくれなくなるリスクです。取引相手の信用によるリスクなので信用リスクというイメージです。取引先に後払いを認めた場合(売掛金)が発生します。その場合ちゃんと回収できないと貸倒が発生してしまいます。それを防ぐための与信管理が重要なのですね。
一般事業者の場合は、上のような説明になりますが有価証券に投資しているような場合はいわゆるデフォルトリスクの事を指します。
と言っても話の筋はほとんど同じです。相手が何らかの原因でお金を返せなくなることから、株式投資の場合は相手企業の破たんに伴って株券が無価値になることを指しますし、社債などの債券投資の場合は相手が返済してくれなくなるといった事を指します。
いずれにしても、お金を貸した相手がお金を返してくれなくなるといったリスクを指す言葉です。
■リスクはコントロールすることが大切です
このようなリスクはどのような企業と取引をしてもつきものですから、信用リスクをコントロールするために様々な手段を講じる必要があります。
例えば、取引先の業績が悪化傾向にあれば取引を絞っていくことや、支払いサイトを短くしてもらう事を検討する必要があります。
例えば、毎月100万円の取引を3カ月サイトでしていれば300万円ほどは常に売掛金という形で売上債権となっています。その取引を80万円に絞り込み、支払いサイトも2か月にすれば160万円に売上債権が減るので、万が一のことがあったとしても貸し倒れの金額は大幅に抑えることが可能です。
また、金融機関であれば、新規の貸し付けを行わずに通常の返済だけを受け入れれば貸付金は減っていきます
(逆に言うと、このようなことをされる危険性があるため、業績の悪化を隠そうとする企業が多いのです。)
また、証券投資の場合はある程度投資銘柄を分散させる事で信用リスクを分散させることが可能となります。
■国の制度でもリスクコントロールできる
また、国の制度で経営セーフティー共済(中小企業倒産防止共済制度)といった制度も用意されており、取引先が倒産した場合に、無担保無保証人で掛け金の最大で10倍まで借り入れることができるというものもあります。
とはいえ、貸倒損失が出るのは避けられませんので、この制度は緊急回避以上のものではありません。そのため、しっかりとした与信管理の方が相対的に重要なのです。
例えば、ニュースで倒産が報じられたりすれば信用リスクが顕在化した事がわかりますが、それでは手遅れです。(とはいえ、ネットでの口コミも重要な調査項目です)
コストを多少かけられるならば信用調査会社(帝国データバンクなど)に信用調査を依頼することも可能です。
また、商業登記などは誰でも見ることができますので、重要な取引先になりそうでしたら法務局で調べることをおすすめします。
そこまででない場合は、国税局の法人番号検索で登記している住所を見ることができますので、その住所にちゃんと建物があるのかどうかを見ることもできますし、社会保険の加入状況を調べることも役立ったりします。
また、何よりそのようなな企業に対しては、請求書の発行を確実に行い、支払が位置日でも遅れたらすぐに連絡を取ることが重要になってきます。
いずれにしても、どんなに売上を上げてもお金を回収でできなければ何の意味もありませんので、どうやって回収するかを常に考えておくことが重要になってくるのですね。
そして上のように、支払い遅延などの噂をつかめば、安全のために与信限度額を下げていくという対応ができます。
例えば従来は200万円を与信限度としていたとして、それを100万円に引き下げれ万が一相手が倒産しても100万円の貸倒で済みます。
もちろん与信限度額を下げると、売上には悪影響を与える可能性はあります。
しかし、相手からの回収可能性をしっかりと見つめて与信管理をしっかりとやっていくことが企業の存続に決定的に重要になる局面もあるのです。
関連用語
クレジットスコアリング
抵当権と根抵当権
■取引先の信用を調べるための方法
では、この取引先に起因するリスク(カウンターパートリスク)をどのように考えていけばよいでしょうか?言い換えれば、取引先の信用度をどうやって調査、管理(与信管理)していけばいいかということです。例えば、ニュースで倒産が報じられたりすれば信用リスクが顕在化した事がわかりますが、それでは手遅れです。(とはいえ、ネットでの口コミも重要な調査項目です)
コストを多少かけられるならば信用調査会社(帝国データバンクなど)に信用調査を依頼することも可能です。
また、商業登記などは誰でも見ることができますので、重要な取引先になりそうでしたら法務局で調べることをおすすめします。
そこまででない場合は、国税局の法人番号検索で登記している住所を見ることができますので、その住所にちゃんと建物があるのかどうかを見ることもできますし、社会保険の加入状況を調べることも役立ったりします。
■支払遅延の噂などへの対応
支払が遅れがちとか、社長と連絡を取りにくいなどと言った噂は、結構重要な噂になります。この種の噂が聞こえてきたら、取引額を縮小する、回収サイトの短縮を図るなどの対策を行うことが重要です。また、何よりそのようなな企業に対しては、請求書の発行を確実に行い、支払が位置日でも遅れたらすぐに連絡を取ることが重要になってきます。
いずれにしても、どんなに売上を上げてもお金を回収でできなければ何の意味もありませんので、どうやって回収するかを常に考えておくことが重要になってくるのですね。
■与信限度額を下げる
ところで、いくらまで貸してよいかという考え方を与信といいます。後払いを認める売掛金などはお金を貸しているのと同じですから、与信管理をしていく事が重要になります。そして上のように、支払い遅延などの噂をつかめば、安全のために与信限度額を下げていくという対応ができます。
例えば従来は200万円を与信限度としていたとして、それを100万円に引き下げれ万が一相手が倒産しても100万円の貸倒で済みます。
もちろん与信限度額を下げると、売上には悪影響を与える可能性はあります。
しかし、相手からの回収可能性をしっかりと見つめて与信管理をしっかりとやっていくことが企業の存続に決定的に重要になる局面もあるのです。
関連用語
クレジットスコアリング
抵当権と根抵当権