7748910,8706087,7819845,7911970,7802525,6421307,7857112,7984186,7953150,6521649,7132058,5072793,7801207,5278249,7232691,7250234,7257015,7791981,5072791,5072788,5072795,5072796,5571040,5072794,7898927,5072786,5072785,5105550,7482659,5387936,6531618,5219100,5072789,5338620,5344354,6323104,5383394,5236849,5347249,5408337,7915791,8676972,5959468,8734505,9000176,7371469,6130561,6116496,7171904,7813499,6139486,6173533,6172393,6184938,6222182,6215789,7858423,5260849,6264513,6258585,6314652,6310177,6310410,6296791,6276068,6332154,7950797,6376841,7354289,8113407,7501053,7844081,7948788,7591138,6971249,6500501,6615256,7468457,6636453,6660734,8671330,6677287,6672241,6675605,6652262,6703009,6698601,6685506,5169771,5072782,5378273,6147774,7444610,7499585,6724611,6153755,6767601,6764559,6996431,6806186,6801297,6809476,7413829,7700971,7079475,6844779,6453349,6837067,6885393,6880600,7528754,6091826,6951439,6841056,6944849,6919386,6980143,6948146,7590227,6959991,7959855,7013826,7037190,7887481,7006063,7781084,6737870,7018271,7044438,7052009,7811848,8662461,7096730,7076040,5455079,6976784,7107769,7120320,7066874,6965079,7124077,5072781,7110821,7159200,7155973,7065718,5072787,7175075,7199865,8400247,7221223,7990695,7181220,7219075,7222091,7227010,6794077,7223459,6047468,8118617,8350573,7236127,7593017,7501861,7286311,7244905,5072783,6608189,7269357,7799559,7272144,7502430,5870299,6936101,7323169,7351133,7337694,7358464,7367390,6817331,7373864,7376030,7383607,7381941,7399449,7118469,7215869,6826006,8958583,6493298,7403311,7432839,7086392,7448886,7446846,7421121,7139867,7480434,7503146,7274139,7492380,7492487,7755687,7492414,8666822,7462801,7870867,7818236,7493290,7819634,7500967,7500933,7503257,7745945,6066461,7284174,6914849,7502529,7502903,7690666,7901908,7503285,7836631,7509456,7423123,6963681,7540888,7539167,7546592,7544590,7554224,7196808,7458805,7563700,7561645,7502328,7589395,7587585,7240035,5971519,7552395,6040834,7600942,7600939,7870829,7616858,7620216,7621934,7503176,6822022,7636231,7058923,7648200,7646295,7583955,7630786,7668163,7666630,7670244,7675000,7649977,7685599,7683784,6546445,7689042,7493112,7695919,7719493,7714836,7710168,5197372,7706628,7660262,7866042,7888878,7740925,7773117,7741043,7741039,7859781,7878516,7177692,7764570,7516719,7763013,7765018,7771388,7777775,7769723,7738967,7774701,7757245,7031210,7804089,7782497,7231392,7782602,8697856,7788887,7796513,7242712,7503200,7795096,7276219,7893057,7808526,7808575,7815117,7501235,7418994,7818768,7034305,7821403,7822850,6027760,7822881,7822843,7827544,7830364,7828384,7829521,7832098,7627645,7835167,7836641,7836636,7839449,7839429,6780623,7841034,7363448,7846926,7846923,7848288,7848253,7854060,7857103,7855662,7859826,7502399,7860902,7093157,7145932,7866072,7784061,6741682,7777915,7879771,7879766,7881362,7884572,7830356,7735774,6831393,7900453,7790476,7900458,7905984,7905974,6572430,7911563,8540057,8294924,5676723,7921544,7922828,7498060,7890311,7795102,7813495,7643239,7580131,7949110,7759924,7887487,7955839,6990367,7966773,7965366,7976163,7974785,7976168,7977538,7520764,7115104,7982912,7981418,7992433,7994648,7798138,7895892,8020218,8018580,8022707,8673723,8035787,7931489,7585687,8060126,8058763,7572737,7597011,7376549,8081519,7958540,8102975,7984167,7644831,7885379,8108249,7852632,8114768,8099693,8119939,8128766,8135888,8142335,8156100,8152337,6706579,7771340,8200774,8199737,8203248,8212276,8259146,7927327,8242084,8031743,7915295,8328827,8375728,8127443,8187607,7209836,7947727,8122070,7687297,8412670,8416243,8410157,8452200,8450923,7103923,7522947,8662483,7047988,8480048,7785699,7785704,8476392,7752357,5503009,8530226,7973519,8537627,8552372,8113315,7890334,8272678,6993200,7559789,7557980,8069008,8296323,8064576,7980506,7581916,7774387,7732176,7852655,7775093,7769640,7572682,8568135,8565692,8119944,8637356,8648323,8662441,8662440,8663654,7910622,8026441,5945218,8130009,7897498,8124950,5378250,8078016,7781098,8932658,8734512,8674882,8680490,8686355,8813142,5390371,8842046,8831490,8123689,8857096,8868194,8893219,8893192,8718904,7456301,6720330,8957576,7417166,7548416,8965720,8961991,7768210,8947291,8177731,8988440,8992550,7750932,7380032,7502573,9015093,6762538,8989376,8049104,7920382,7793540,8086926,9695172,5731681,7776610,8692081,7842519,6772511,7810230,7708292,7909103,8647215,7441437,7999205,6729541,6108535,8106950,8985067,7901904,8662449,8479054,7867546,7386094,8479057,7733262,7854216,7773450,8471401,7467337,6813272,6798468,6796259,7839449,7766460,7866042,8203248,7203601,8983040,8122070,7846923,7193422,7417166,7115104,7685599,7994648,7486651,8680490,7870867,7870829,8093694,6898700,7728755,8376949,8152337,7827565,7502492,7660262,6774499,8064576,6720330,7968134
// ...以下省略(必要に応じて全部貼り付け)

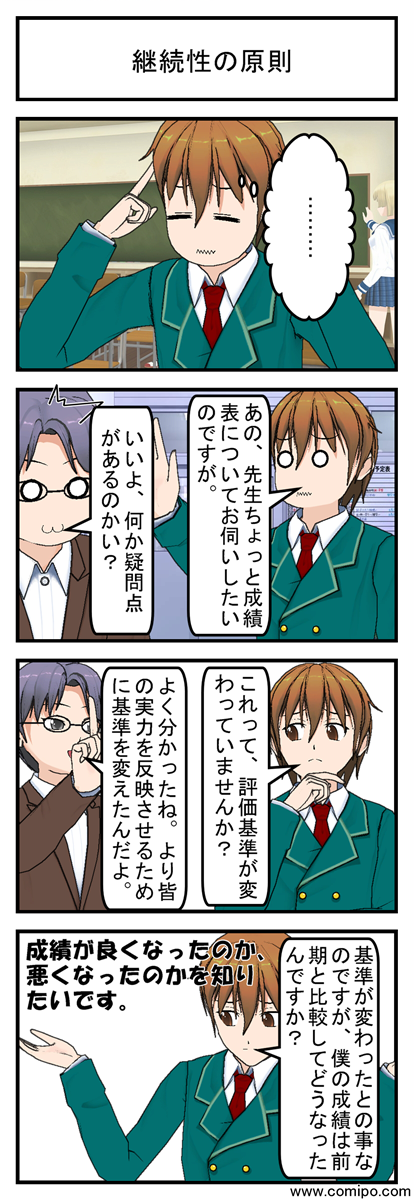

 今日このブログを知った者です!商学の用語調べてたら見つけたのですが、とても面白いし、分かりやすいですねヽ(・∀・)ノこれからも活用させていただきます♪